
Un incendie, un dégât des eaux ou un cambriolage ne touche pas seulement un bâtiment. Le sinistre peut immobiliser du matériel, rendre des marchandises invendables, endommager les locaux voisins et empêcher l’entreprise de travailler pendant plusieurs semaines. Assurer ses locaux professionnels permet donc de protéger le lieu, les biens qu’il abrite et la capacité de l’activité à redémarrer.
Une assurance pour distinguer les murs, le contenu et les responsabilités
L’assurance d’un local professionnel prend souvent la forme d’une assurance multirisque professionnelle. Ce contrat réunit plusieurs garanties, mais il faut vérifier précisément les biens couverts. Les murs désignent le bâtiment. Les aménagements comprennent notamment les cloisons, l’enseigne, la cuisine professionnelle et les installations fixes. Le contenu regroupe le mobilier, les outils, le matériel informatique, les archives, les stocks et les marchandises.
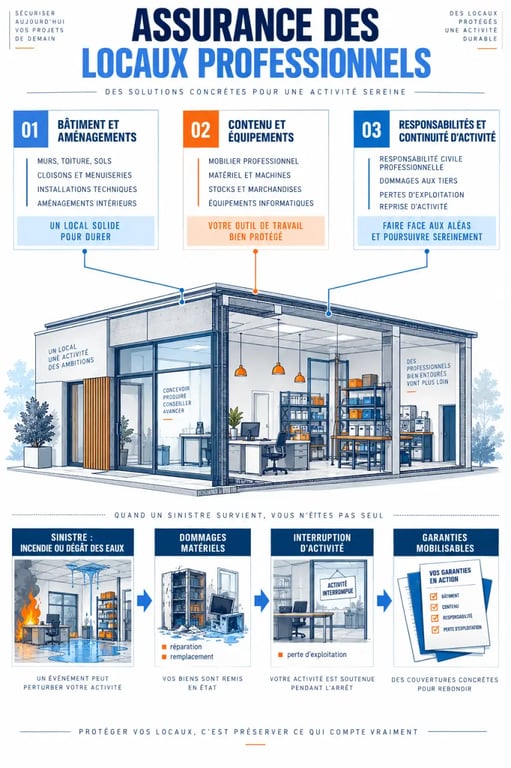
Une garantie limitée au local ne suffit donc pas toujours à remplacer les équipements nécessaires à l’exploitation. De même, les dommages subis par l’entreprise ne relèvent pas des mêmes garanties que les dommages causés à autrui. La responsabilité civile protège les tiers, tandis que les garanties dommages aux biens couvrent les éléments déclarés dans le contrat.
Le vrai coût d’un sinistre est aussi l’arrêt de travail
Après un dégât des eaux, la remise en état est visible, mais la désorganisation l’est moins. Un commerce fermé perd ses ventes, un cabinet doit déplacer ses rendez-vous et un atelier peut manquer des commandes faute de machine disponible. La garantie pertes d’exploitation peut compenser, dans les limites prévues au contrat, les conséquences financières d’un sinistre couvert : baisse du chiffre d’affaires, charges fixes, salaires ou frais de relocalisation temporaire.
La continuité d’activité facilite la reprise après un sinistre. Avant de choisir une durée d’indemnisation, estimez le temps nécessaire pour expertiser les dégâts, commander un équipement, réaliser les travaux et retrouver une fréquentation normale. Une fermeture de quelques jours ne pose pas les mêmes difficultés qu’un arrêt prolongé.
Obligation d’assurance : le statut de l’occupant change la réponse
Il n’existe pas une obligation identique pour tous les locaux professionnels. La loi, le règlement de copropriété et le bail commercial peuvent prévoir des exigences différentes. Le bailleur ou le syndic demande fréquemment une attestation d’assurance lors de la signature, puis chaque année.
| Situation | Point de vigilance principal | Couverture à examiner |
|---|---|---|
| Locataire | Le bail peut imposer l’assurance des risques locatifs. | Incendie, explosion, dégât des eaux et responsabilité liée à l’occupation. |
| Propriétaire occupant | Il protège ses murs, son contenu et sa responsabilité envers les tiers. | Dommages au bâtiment, responsabilité civile et garanties d’exploitation. |
| Propriétaire non occupant | Le local peut causer ou subir un dommage même lorsqu’il est loué. | Responsabilité civile du propriétaire, murs et périodes de vacance. |
| Copropriétaire | La responsabilité civile est obligatoire au titre de la copropriété. | Responsabilité civile, garanties du lot privatif et exigences du syndic. |
Le locataire reste particulièrement exposé sans couverture adaptée. Il peut devoir assumer les réparations liées aux risques locatifs ainsi que les préjudices causés aux tiers. Un défaut d’assurance peut aussi constituer un manquement aux clauses du bail et compromettre la poursuite de l’occupation. Il faut donc lire les obligations contractuelles au lieu de se limiter au minimum légal.
Les garanties à privilégier selon les risques réels
Le socle d’une assurance de local professionnel couvre généralement l’incendie, l’explosion, le dégât des eaux et les événements climatiques. Selon l’environnement et l’activité, il peut être utile d’ajouter le vol, le vandalisme, le bris de glace, les dommages électriques ou la protection juridique.
- Responsabilité civile exploitation : elle intervient lorsqu’un client, un visiteur ou un voisin subit un dommage lié au fonctionnement courant de l’entreprise, par exemple une chute dans les locaux.
- Responsabilité civile professionnelle : elle couvre les préjudices causés dans l’exécution d’une prestation, d’un conseil ou d’une mission. Certaines professions réglementées doivent la souscrire.
- Bris de machine et dommages électriques : ces garanties sont utiles lorsque l’activité dépend d’un appareil de production, d’une caisse, d’un serveur ou d’un équipement spécifique.
- Pertes d’exploitation : elles sont particulièrement importantes lorsque même une fermeture courte fragilise la trésorerie.
Pour un local commercial, la vitrine, les marchandises et les valeurs peuvent peser lourd dans l’évaluation du risque. Un restaurant doit aussi prendre en compte ses équipements de cuisine et, le cas échéant, les marchandises sous température dirigée. Dans un bureau ou un cabinet, l’enjeu porte davantage sur l’informatique, les dossiers, le mobilier et l’accueil du public. Un atelier ou un entrepôt exige une évaluation précise des machines, des matières premières, des volumes stockés et des risques d’incendie.
Éviter la sous-assurance au moment de déclarer les capitaux
Le prix du contrat ne doit pas être le seul critère de comparaison. Une sous-évaluation des biens peut réduire l’indemnisation si le coût réel de remplacement dépasse les capitaux déclarés. Séparez les montants consacrés aux aménagements, au matériel, au mobilier, aux marchandises et aux stocks saisonniers.
Lorsqu’un projet immobilier professionnel est en cours, les caractéristiques du bâtiment influencent aussi l’analyse des risques : surface, voisinage, accès, usage, copropriété ou travaux. Pour mieux préparer ces informations avant une acquisition ou une location, consulter place-immobilier peut être utile avant de demander un contrat.
Franchises, plafonds et exclusions : les lignes qui comptent
Une garantie annoncée comme incluse n’est pas forcément sans limite. Vérifiez le plafond d’indemnisation, la franchise restant à votre charge, la valeur retenue après vétusté, les conditions de protection contre le vol et la durée couverte pour les pertes d’exploitation. Les exclusions peuvent notamment concerner un défaut d’entretien, des dispositifs de sécurité non respectés ou une activité différente de celle déclarée.
Une méthode simple avant de demander un devis
- Relisez le bail commercial, le règlement de copropriété et les demandes d’attestation du bailleur ou du syndic.
- Inventoriez les biens par famille : installations fixes, matériel, informatique, stocks, archives et marchandises.
- Identifiez les scénarios qui pourraient réellement arrêter l’activité : incendie, fuite, panne, vol, fermeture administrative ou dommage à un client.
- Comparez les franchises, les plafonds, les délais et les exclusions à garanties équivalentes.
- Mettez le contrat à jour après un déménagement, un agrandissement, l’achat de machines ou une évolution de l’activité.
Les établissements recevant du public doivent accorder une attention particulière à leurs mesures de sécurité incendie. Le maintien des alarmes et des protections contre l’intrusion réduit le risque et évite de découvrir trop tard qu’une condition contractuelle n’était pas respectée. Une analyse avec un assureur ou un courtier permet de rapprocher la couverture du fonctionnement réel de l’entreprise et des biens qu’elle utilise.

