
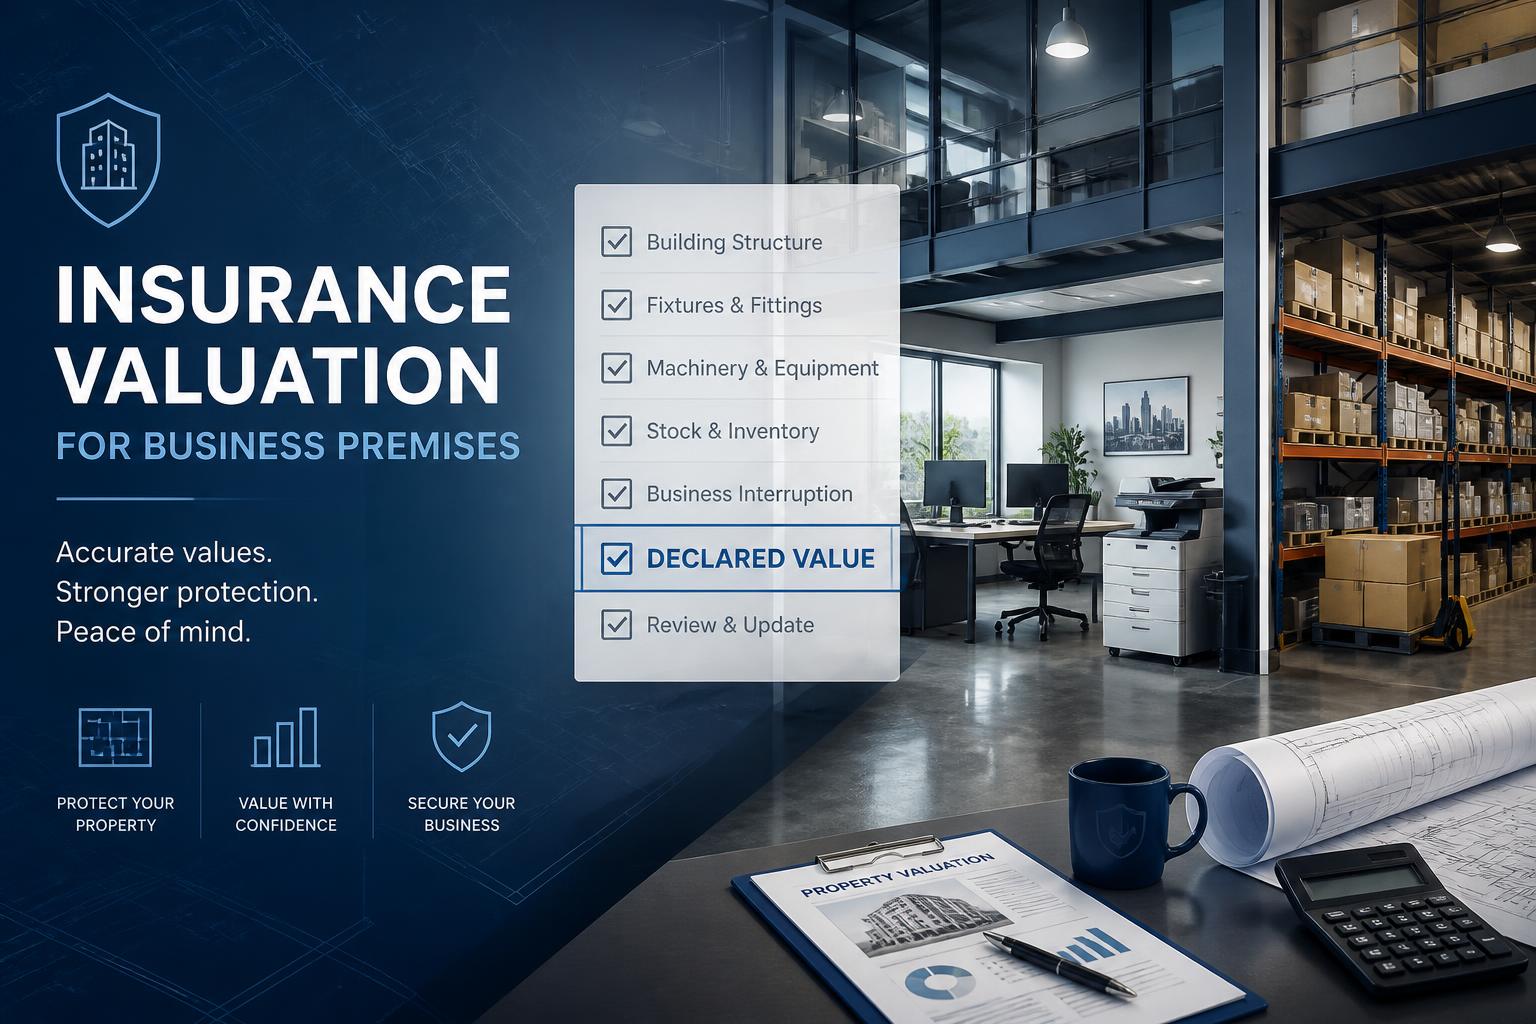
Bien valoriser vos locaux professionnels pour l’assurance ne consiste pas seulement à estimer les murs. Il faut déclarer une valeur cohérente avec votre activité, vos équipements, vos stocks, vos aménagements et votre capacité à repartir après un sinistre. Une valeur trop basse limite l’indemnisation, et une valeur imprécise crée des zones de flou au mauvais moment.
Sommaire
ToggleValeur réelle et valeur déclarée : pourquoi l’écart peut coûter cher
La valeur réelle correspond à ce que vos locaux et vos biens apportent concrètement à l’entreprise. La valeur déclarée sert de base à l’assureur pour fixer le capital à garantir et le niveau de prise en charge possible en cas de dommage.
Si vous ne déclarez que le local en oubliant les machines, le mobilier, les marchandises ou les aménagements réalisés, votre contrat ne reflète plus le risque réel. En cas d’incendie, de dégât des eaux, de vol ou de vandalisme, l’indemnisation peut alors rester trop faible pour remettre l’activité en état.
Le sujet est d’autant plus sensible que 49% des entrepreneurs ne sont pas assurés. Pour ceux qui le sont, une assurance mal calibrée peut produire un effet proche : une protection affichée, mais incomplète au moment du sinistre.
Ce qu’il faut intégrer dans la valorisation de vos locaux
Le local, mais aussi ce qui le rend exploitable
La valorisation ne se limite pas aux murs. Elle doit inclure les aménagements indispensables à votre activité : cloisons, comptoirs, rayonnages, installations électriques spécifiques, enseigne, vitrines, espace d’accueil, atelier ou zone de stockage. Ces éléments peuvent peser lourd dans le coût de remise en état.
Un bureau standard, un garage, un atelier artisanal ou un entrepôt n’exposent pas l’assureur aux mêmes risques. La déclaration doit donc décrire l’usage réel des lieux, leur configuration et les équipements fixes qui conditionnent votre exploitation. C’est cette précision qui évite les oublis et les écarts entre le contrat et la réalité.
Les biens professionnels, stocks et objets confiés
Votre inventaire doit couvrir le mobilier, l’informatique, les machines, l’outillage, les marchandises, les matières premières et les objets de valeur. Pour certaines activités, il faut aussi penser aux biens confiés par des clients : matériel en réparation, produits en dépôt, effets personnels ou documents sensibles.
Une méthode simple consiste à raisonner comme avec une lentille. Regardez d’abord l’ensemble du local, puis zoomez zone par zone, pièce par pièce, jusqu’aux tiroirs, réserves et postes de travail. Ce changement de focale évite les oublis invisibles dans une estimation globale : petit outillage coûteux, consommables spécifiques, accessoires d’une machine, terminal de paiement, sauvegardes physiques ou stock saisonnier.
Estimer le capital à garantir sans sous-évaluer
Le capital à garantir doit refléter la valeur de remplacement ou de rachat des biens nécessaires à la continuité de l’activité. Pour l’établir, listez les biens par catégorie, indiquez leur valeur d’achat ou de rachat, conservez les factures disponibles et actualisez les montants lorsque vous investissez dans du matériel ou augmentez vos stocks.
Un inventaire utile n’a pas besoin d’être complexe, mais il doit rester exploitable. Avant de solliciter votre assureur ou de comparer plusieurs contrats, réunissez la description des locaux et leur usage professionnel précis, la liste des équipements fixes et aménagements, la valeur de rachat du matériel, des machines et de l’informatique, le montant moyen et maximal des stocks, les objets de valeur ou biens confiés par des clients, ainsi que les documents qui justifient les montants déclarés.
Une estimation doit suivre le rythme de l’entreprise. Un nouveau véhicule stocké sur site, une machine remplacée, une extension de local ou une hausse temporaire de marchandises avant une période forte peuvent demander un ajustement. Pour croiser valorisation immobilière, usage professionnel et logique assurantielle, certains dirigeants s’appuient aussi sur des ressources spécialisées comme ton-expert-immo afin de mieux comprendre les paramètres qui influencent la valeur d’un bien professionnel.
Les garanties qui protègent réellement la valeur assurée
Une assurance multirisque professionnelle permet généralement de couvrir plusieurs familles de risques. L’enjeu n’est pas de cocher toutes les options, mais de choisir celles qui correspondent à votre métier, à vos locaux et à votre exposition réelle. Une garantie bien choisie protège mieux qu’un contrat trop large sur le papier.
| Risque | Garantie à vérifier | Point de vigilance |
|---|---|---|
| Incendie ou catastrophe naturelle | Dommages aux locaux et biens professionnels | Capital suffisant pour reconstruire, remplacer et rééquiper |
| Dégât des eaux | Prise en charge des dommages matériels | Stocks, archives, informatique et aménagements sensibles |
| Vol ou vandalisme | Garantie vol, effraction, dégradation | Conditions de sécurité exigées par le contrat |
| Bris de glace ou d’enseigne | Bris de glace | Vitrines, devantures, cloisons vitrées et signalétique |
| Arrêt d’activité | Garantie pertes d’exploitation | Compensation de la perte temporaire de chiffre d’affaires |
La garantie pertes d’exploitation mérite une attention particulière si le local est indispensable à votre activité. Elle peut aider à compenser une baisse ou un arrêt du chiffre d’affaires après un sinistre, tout en contribuant au paiement de charges fixes pendant la période de reprise. Elle compte souvent autant que la protection matérielle.
Vérifiez aussi les services d’assistance post-sinistre : relogement temporaire de l’activité, intervention d’urgence, mise en sécurité, aide à la déclaration ou orientation vers des prestataires. Selon les garanties souscrites, certains contrats peuvent même prévoir une assistance rapatriement ou la prise en charge potentielle de frais médicaux et d’hospitalisation à l’étranger.
Cas particuliers et vérifications avant de signer
Si vous exercez depuis votre résidence principale, prévenez votre assureur. Une assurance habitation classique ne couvre pas automatiquement un usage professionnel, surtout si vous recevez des clients, stockez du matériel ou utilisez une pièce dédiée à l’activité. L’usage mixte doit être déclaré pour éviter une contestation en cas de sinistre.
Avant de signer ou de mettre à jour votre contrat, lisez les exclusions contractuelles avec autant d’attention que les garanties. Certaines situations peuvent être encadrées : absence de système de protection, marchandises stockées hors zone déclarée, biens de grande valeur non inventoriés, activité différente de celle indiquée au contrat. Ce sont souvent ces détails qui font la différence entre une couverture théorique et une protection réelle.
Le bon réflexe consiste à revoir régulièrement votre contrat avec un conseiller assureur, surtout après un investissement, un changement d’activité, un déménagement, une hausse de stock ou l’accueil de biens appartenant à des clients. Une déclaration complète et détaillée reste la meilleure façon d’obtenir une couverture cohérente avec la valeur réelle de vos locaux professionnels.

